보는 대상이 다릅니다
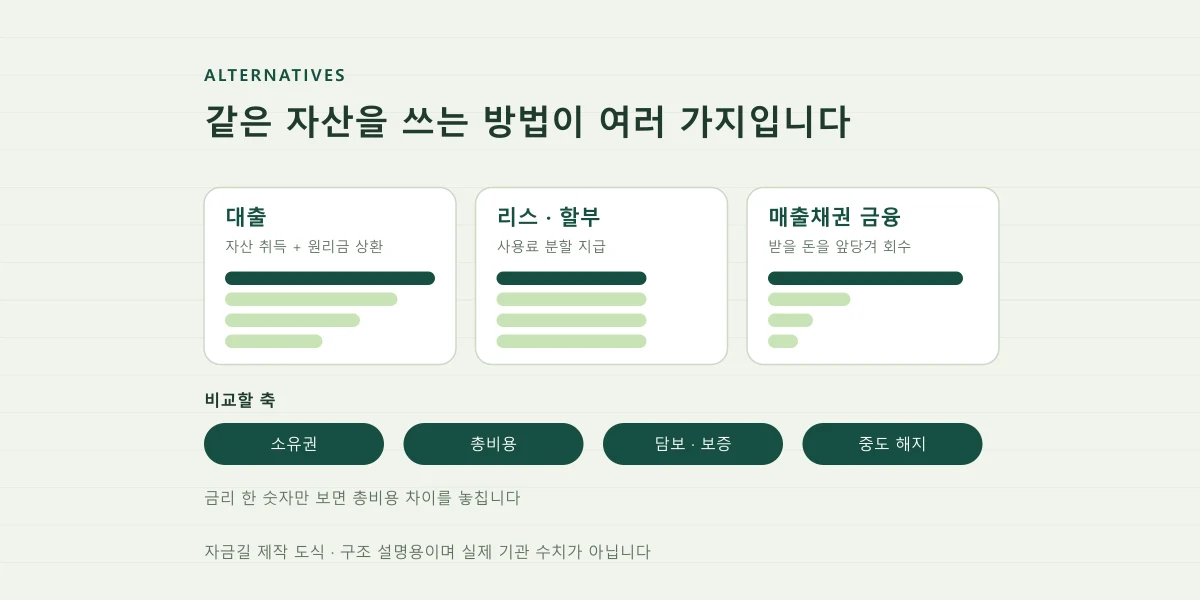
운전자금 대출은 주로 기업 자신의 상환 능력을 봅니다. 팩토링은 매출채권이 대상이므로 거래처의 지급 능력도 함께 봅니다. 기업의 재무가 약해도 거래처가 탄탄하면 가능성이 열리는 구조입니다.
| 항목 | 팩토링 | 운전자금 대출 |
|---|---|---|
| 심사 대상 | 채권·거래처 | 기업 상환 능력 |
| 기간 | 채권 회수까지 | 약정 기간 |
| 부채 인식 | 구조에 따라 | 부채 증가 |
| 적합 | 단기·반복 | 중기·일정액 |
기간과 반복성으로 고르세요
필요한 기간이 짧고 매출채권 발생이 반복된다면 팩토링이 구조적으로 맞습니다. 반대로 일정 금액을 오래 써야 한다면 대출이 비용 면에서 나을 수 있습니다. 두 가지를 섞어 쓰는 것도 가능합니다.
상황에 적용해 보기
다음 단계 체크리스트
- 필요 기간 산정
- 거래처 신용 수준 파악
- 두 방식 총비용 비교
- 조합 가능성 검토
출처와 확인 기준
아래 공식 자료를 참고해 신청 구조와 준비 기준을 정리했습니다. 예시·계산·체크리스트는 자금길이 만든 설명 자료입니다. 금리·한도·접수 여부는 실시간 제공하지 않습니다.
